
内容提要
- 一、一个被低估的"利润黑洞"
- 二、场景一:卷料换算——"一卷料能做多少个?"
- 三、场景二:重量换算——"一公斤能做多少件?"
单位换算是制造业里最不起眼的"小事",但算错一次,可能吃掉一整张订单的利润。
一、一个被低估的"利润黑洞"
在珠海金湾、斗门、南屏的制造车间里,有一个问题几乎每天都在发生,却很少被当作"管理问题"来对待。
单位换算。
说它是"小事",因为每次换算本身并不复杂——一卷料多少米,一个产品用多少米,除法一算就出来了。说它是"利润黑洞",因为当换算出错时,后果往往是连锁性的:采购多买了料,仓库积压了库存,车间停工等料,或者更糟糕——货做出来了,数量不对,交不了单。
在中小制造企业里,单位换算的坑,几乎每个部门都在踩:
- 销售报价:客户问"这批货多少钱",销售要把原材料成本从"元/公斤"换算成"元/件",再乘以数量。换算系数错了,报价就错了。报低了亏本,报高了丢单。
- 采购下单:BOM里写的是"单件用量0.85米",供应商报价是"一卷300米、每卷2800元"。采购要算:一卷能做多少个?需要买几卷?算错一卷,要么产线断料,要么仓库多堆几万块的库存。
- 生产排产:工单上写着"生产5000个",车间要去仓库领料。但仓库的料是按"卷"管的,车间的用量是按"米"算的。领几卷?多了退库,少了再跑一趟。
- 财务核算:月底算成本,采购入库是"公斤",生产领料是"米",成品入库是"个"。三个单位对不上,成本怎么摊?很多工厂的财务每到月底就头疼,因为单位不统一,成本核算全靠"估"。
这些问题,单独看都不大。但一家工厂每天要处理几十上百次换算,一年下来,累积的误差和浪费,可能占到原材料成本的3%-5%。对于一家年采购额1000万的五金厂来说,这就是30到50万的隐性损失。
更关键的是,手工换算的出错率,和换算的复杂度成正比。一个产品如果只涉及一种原材料、一种单位,出错概率很低。但现实中的制造企业,一个成品可能涉及十几种物料,每种物料的采购单位、库存单位、生产单位都不一样。换算链条一长,任何一个环节算错,都会传导到下游。
这篇文章,我们就来拆解中小制造企业里最常见的四类单位换算场景,看看这些"小坑"是怎么一步步吃掉利润的,以及数字化手段能做什么。
二、场景一:卷料换算——"一卷料能做多少个?"
2.1 为什么卷料换算最让人头疼
卷料是五金冲压、钣金加工、电子连接器等行业最常用的原材料形态。不锈钢带、铜带、铝带、冷轧板……都是以卷的形式采购和库存的。
卷料换算之所以麻烦,有三个原因:
第一,卷料的规格参数多。 一卷料的描述至少包含:材质、厚度、宽度、内径、外径、重量。同样是"304不锈钢卷",厚度从0.1mm到3.0mm,宽度从10mm到1500mm,不同规格的卷,每公斤的米数完全不同。
第二,米数和重量之间的换算依赖理论公式。 要知道一卷料有多少米,要么用长度计数器实测(很多中小工厂没有这个设备),要么根据重量、宽度、厚度、材料密度反算。公式本身不复杂,但每次都要查密度表、按计算器,过程繁琐且容易按错。
第三,换算结果直接影响采购决策。 一卷料能做多少个产品,决定了采购要买几卷。算少了,做到一半断料,产线停工等料;算多了,多买的料堆在仓库,占用资金。
2.2 一个典型的换算链条
我们以珠海金湾一家做五金冲压件的工厂为例,还原一次完整的卷料换算过程。
这家工厂生产一种不锈钢弹片,用在某家电产品的开关组件里。弹片的原材料是SUS301不锈钢带,厚度0.25mm,宽度32mm。
第一步:技术部确定单件用量。
技术部根据产品图纸和冲压排样图,计算出每个弹片的原材料用量:展开长度48mm,加上冲压搭边损耗3mm,单件用量为51mm,即0.051米。
第二步:采购部计算一卷能做多少个。
供应商提供的卷料规格是:每卷宽度32mm、厚度0.25mm,外径800mm,内径300mm,重量约85公斤。
采购员需要算出这一卷有多少米。计算公式是:
米数 = 重量(kg) ÷ 宽度(mm) ÷ 厚度(mm) ÷ 密度(g/cm³) × 1000
SUS301的密度约7.93g/cm³。代入计算:
85 ÷ 32 ÷ 0.25 ÷ 7.93 × 1000 ≈ 1340米
然后算能做多少个:
1340 ÷ 0.051 ≈ 26274个
第三步:根据订单量反推采购卷数。
客户订单是50000个。50000 ÷ 26274 ≈ 1.9卷,需要采购2卷。
看起来很简单,对吧?但这里至少有四个容易出错的环节:
- 密度取值:SUS301的密度在不同标准中略有差异(7.93 vs 7.90),差0.03,一卷料的米数就差约5米,对应约100个产品。
- 单件用量是否含损耗:技术部给的0.051米含了搭边损耗,但如果采购不知道这一点,可能会按净尺寸48mm(0.048米)来算,结果就是一卷"能做"27916个,比实际多了1642个——采购可能因此少买一卷。
- 卷料实际重量:供应商标注85公斤,实际到货可能是83到87公斤。如果采购按85算,实际只有83,一卷就少了约30米,少做近600个。
- 尾数处理:一卷做完26274个,剩下约0.1卷的料头。这个料头能不能接续使用?如果不能,实际可用数量还要打折。
2.3 算错的代价
假设采购员在密度取值上出了偏差,或者忽略了损耗,导致少买了一卷料。产线做到第45000个时发现料不够了,紧急补单。
一卷SUS301不锈钢带的价格大约在2500-3500元。但真正的损失不是料钱,而是:
- 停工损失:产线停下来等料,工人和设备闲置。一条冲压线的日产值可能在2-5万元。
- 交期延误:客户订单交期到了,货交不齐。轻则被催,重则罚款甚至丢客户。
- 紧急采购溢价:急单采购,供应商可能加价10%-20%,物流也要走加急。
反过来,如果采购"保险起见"多买了一卷,结果发现实际只需要1.9卷,多出的0.1卷(约8.5公斤、134米)变成了呆滞库存。一卷料看起来不多,但十个、二十个产品都这样"保险起见",仓库里就会堆满"以防万一"的余料。
三、场景二:重量换算——"一公斤能做多少件?"
3.1 重量和件数之间的换算困境
在注塑、压铸、粉末冶金等行业,原材料是按重量采购的,但生产计划和成本核算是按"件"来的。这就产生了一个核心换算问题:一公斤原料能做多少个产品?
这个问题的难点在于,它不是"一个固定数字"。
以注塑件为例。一个ABS塑料外壳,理论单件重量是85克(含浇口)。一公斤原料理论上能做:
1000 ÷ 85 ≈ 11.76个,取整为11个。
但实际生产中,以下因素会让这个数字不断变化:
- 水口料回收比例:注塑产生的水口料(浇口、流道)可以粉碎后回用。但回用比例有限制——一般是10%-30%,加多了影响产品强度。回用比例不同,新料的需求量就不同。
- 模具穴数:一套模具有几个穴,决定了每次注塑周期产出几个产品。穴数不同,水口料占比不同,单件净耗也不同。
- 调机废品:每次换模调机,前几模甚至前几十模的产品可能不合格。这些废品消耗了原料,但不计入产出。
- 色母、添加剂:如果产品需要配色,色母的添加量(通常是1%-3%)会影响基础原料的用量。
3.2 不同规格,换算系数完全不同
更复杂的是,同一个产品系列,不同规格的换算系数可能差异很大。
以珠海斗门一家做LED灯具散热器的压铸厂为例。它们生产三种规格的铝合金散热器:
| 规格 | 单件净重 | 浇排系统重量 | 总重 | 每公斤出件数 |
|---|---|---|---|---|
| 小型(50W) | 180g | 70g | 250g | 4.0件 |
| 中型(100W) | 420g | 120g | 540g | 1.85件 |
| 大型(200W) | 950g | 200g | 1150g | 0.87件 |
注意:每公斤出件数不是简单的"1000÷单件净重"。因为浇排系统(浇口、流道、溢流槽)也消耗原料,而这部分原料虽然可以回炉,但有烧损(通常3%-5%),且回炉料需要重新配比才能使用。
如果销售在报价时,简单地用"1000÷单件净重"来估算原料成本,小型散热器会少算约28%的原料成本,大型散热器会少算约17%。一个订单几千个产品,累积的误差足以让报价从盈利变成亏损。
3.3 库存单位混乱的连锁反应
重量换算的另一个坑在库存管理上。
很多工厂的原材料仓库,同一种原料可能同时存在多种计量方式:
- 入库时:供应商送货单写的是"500公斤",仓库按重量入库。
- 库存时:原料堆在托盘上,仓管员按"袋数"或"托盘数"来盘点。一袋25公斤,一托40袋,就是一吨。
- 领料时:车间按"公斤"开领料单,但仓管员发料时可能直接给"三袋"(75公斤),而不是精确称重。
- 退料时:车间没用完的料退回仓库,可能是一袋半,仓管员估算一下"大概30多公斤"就入账了。
每一次"大概"和"估算",都在制造账实不符。月底盘点,账面库存和实物库存对不上,财务只能做盘盈盘亏处理。一年下来,盘亏的金额可能高达数万元,而这些"亏掉"的料,其实不是被偷了,是在一次次不精确的换算中"消失"了。
四、场景三:面积换算——"一张板能排多少个?"
4.1 板材开料的换算逻辑
在钣金加工、家具制造、广告标识等行业,原材料是标准规格的板材(如1220×2440mm的木板、1250×2500mm的冷轧板),而产品是各种形状的零件。核心问题是:一张标准板,能排出多少个零件?
这个问题的答案,取决于三个变量:
- 零件展开尺寸:产品在板材上的投影面积(含必要的加工余量)。
- 排样方式:零件在板材上怎么排列——横排还是竖排?交错排还是对排?不同的排样方式,材料利用率差异可能高达10%-20%。
- 板材规格:不同供应商的板材规格可能略有差异。同样是"4×8尺"的木板,实际尺寸可能是1220×2440mm,也可能是1219×2438mm。
4.2 一个钣金车间的日常
珠海金湾一家做电气控制柜的钣金厂,主要产品是各种尺寸的柜体面板和内部安装板。原材料是冷轧钢板,标准规格1250×2500mm,厚度从1.0mm到3.0mm不等。
技术部接到一个新订单:客户要定制一批非标尺寸的控制柜,其中柜体侧板的展开尺寸是580×1120mm。
技术员在CAD里做排样:一张1250×2500的板,横排可以排2个(1250÷580=2.15,取整为2),竖排可以排2个(2500÷1120=2.23,取整为2),一张板出4个。材料利用率约为:
(580×1120×4) ÷ (1250×2500) ≈ 83.1%
看起来还不错。但生产主管看了一眼排样图,说:"你竖排留了20mm的余量,实际切割的时候激光割缝还有2mm,再加上板边至少留5mm夹持余量。你按这个排,最下面那排可能切不到。"
于是重新算:有效切割区域不是1250×2500,而是1240×2490(扣除夹持边和割缝)。1240÷580=2.13,还是2个;2490÷1120=2.22,还是2个。一张板还是出4个。
但如果是另一种规格的侧板,展开尺寸600×1150mm:
- 1250÷600=2.08,取整2个
- 2500÷1150=2.17,取整2个
- 一张板出4个,利用率约88.3%
如果换成610×1160mm:
- 1250÷610=2.04,取整2个
- 2500÷1160=2.15,取整2个
- 一张板还是出4个,利用率约90.5%
但如果再大一点,620×1180mm:
- 1250÷620=2.01,取整2个
- 2500÷1180=2.11,取整2个
- 一张板出4个,利用率约93.6%
看起来都差不多,对吧?但注意:当展开尺寸从580×1120变成620×1180时,单件面积从0.65平方米增加到了0.73平方米,增加了12.3%。如果报价时按"一张板出4个"来算材料成本,实际材料成本已经涨了12.3%,但报价没变——这12.3%就是被吃掉的利润。
4.3 排样优化的"经验依赖"
在大多数中小钣金厂,排样是靠技术员在CAD里手动做的。技术员的经验水平,直接决定了材料利用率。
一个有十年经验的老师傅,可能会把不同订单的零件混排在一张板上,把材料利用率做到92%以上。一个刚入行的新手,可能只会一个订单一张板地排,利用率只有80%。
12个百分点的差距,对于一家年消耗100吨钢板的工厂来说,就是12吨的浪费。按冷轧板每吨5000-6000元计算,一年就是6-7万元的直接材料损失。
但问题是:老师傅的经验没法复制。他今天心情好,排得好;明天赶时间,可能就随便排一下。而且老师傅只有一个,订单多的时候,其他技术员排的板,利用率就是上不去。
五、场景四:包装换算——"生产按个,采购按箱,库存按托"
5.1 三个部门,三套单位
这是中小制造企业里最普遍、也最容易被忽视的单位换算问题。
一个产品从采购到生产到入库到发货,至少经过四个环节,每个环节用的单位可能都不一样:
- 采购环节:供应商按"箱"报价和发货。一箱装多少?可能是50个,也可能是48个,不同供应商、不同批次可能不一样。
- 生产环节:车间按"个"来计产。今天做了多少个,良品多少个,不良品多少个。
- 库存环节:仓库可能按"箱"来管理货架,也可能按"托"来管理大宗库存。一托码多少箱?一箱装多少个?
- 发货环节:客户订单可能按"箱"下单,也可能按"个"下单。发货时要换算:客户要3000个,一箱48个,要发多少箱?
这四个环节,如果每个环节的换算系数都靠人脑记、靠手工算,出错几乎是必然的。
5.2 一个包装辅料的真实换算链
以珠海斗门一家食品包装厂为例。它们生产一种塑料包装盒,供应给一家烘焙连锁企业。
采购端:原材料是PP塑料粒子,供应商按"吨"报价,每吨约8500元。采购下单按"公斤",一次买500公斤。
生产端:注塑车间按"个"计产。一个包装盒的净重是32克,加上浇口4克,单件用料36克。500公斤原料理论上能做:
500000 ÷ 36 ≈ 13888个
但实际产出要扣除调机废品(约2%)、水口料损耗(约3%),实际约13300个。
包装端:成品包装盒按"箱"打包。一箱装96个(8层×12个)。13300 ÷ 96 ≈ 138.5箱,实际装138满箱加半箱。
库存端:仓库按"托"码放。一托码12箱(3层×4箱)。138箱 ÷ 12 = 11.5托。
发货端:客户订单是"5000个"。5000 ÷ 96 ≈ 52.08箱。发货员要判断:发52箱(4992个,差8个)还是53箱(5088个,多88个)?
这还只是一个产品、一条线。如果这家工厂同时生产20种不同规格的包装盒,每种规格的装箱数、码托数都不一样,仓库和发货环节的换算工作量就是20倍。
5.3 换算不一致的业务后果
包装换算不一致,最直接的后果是库存数据失真。
仓库账上写着"PP包装盒:15托"。但一托到底是多少个?如果仓管员A按12箱/托、96个/箱来理解,就是17280个。仓管员B按10箱/托(因为最近换了一种更高的箱子,一托只能码10箱)、96个/箱来理解,就是14400个。差了2880个。
销售在系统里看到库存17280个,跟客户承诺"有现货,明天发"。结果仓库实际只有14400个,客户要20000个,差了5600个。要么紧急生产(可能来不及),要么跟客户解释(丢信誉)。
更深层的问题是成本核算失真。财务算成本时,如果包装单位的换算系数不准确,就会出现"生产入库10000个,包装出库105箱(按96个/箱算是10080个),多出来的80个是哪来的?"——可能是装箱数实际是95个而不是96个,但没人更新这个数据。一个月下来,类似的小误差累积起来,财务的"产销存"报表永远对不齐。
六、手工换算的三大系统性风险
上面四个场景,拆开看都是"小问题"。但把它们放在一起,就能看出手工换算的三个系统性风险。
风险一:换算系数分散在各处,没有统一来源
在大多数中小工厂里,单位换算系数是分散存储的:
- 技术部的BOM表里有一套(单件用量)
- 采购部的供应商名录里有一套(卷料规格、包装规格)
- 仓库的物料卡上有一套(入库单位、出库单位)
- 销售部的报价单里有一套(成本换算系数)
这四套数据,理论上应该是一致的。但实际上,任何一处的更新都可能滞后。技术部改了单件用量,采购部不知道,还在按旧数据下单。采购部换了供应商、包装规格变了,仓库不知道,还在按旧规格入库。
换算系数没有"唯一真相来源"(Single Source of Truth),是手工换算最大的系统性缺陷。
风险二:换算链条长,误差逐级放大
一个产品的完整换算链条可能是这样的:
供应商卷料规格(公斤/卷)→ 卷料米数(米/卷)→ 单件用量(米/个)→ 装箱数(个/箱)→ 码托数(箱/托)
五个换算节点,每个节点有±1%-2%的误差,累积起来就是±5%-10%。对于年采购额千万级的工厂,这就是50-100万的不确定性。
更麻烦的是,这些误差不是"随机抵消"的——它们往往是系统性的。比如密度取值偏小,会导致所有卷料的米数都偏高,采购每次都少买,产线每次都缺料。
风险三:依赖关键人,经验无法传承
在很多工厂里,单位换算的"正确数据"不在系统里,而在某个老员工的脑子里。
采购老张知道:"304不锈钢0.3mm厚的,密度按7.90算比较准,供应商给的卷总是偏轻一点。"仓库老李知道:"那个蓝色的包装盒,新供应商的箱子比原来的矮一点,一托能码13箱而不是12箱。"
这些知识是宝贵的,但它们只存在于老张和老李的脑子里。老张请假了,顶班的采购员按标准密度7.93算,多买了料。老李退休了,新来的仓管员按12箱/托码货,发现码不下,硬塞,结果最下面一层的箱子被压变形了。
隐性知识的流失,是手工管理模式下最隐蔽的成本。
七、数字化思路:让系统来做单位换算
7.1 核心原则:换算规则进系统,不靠人脑记
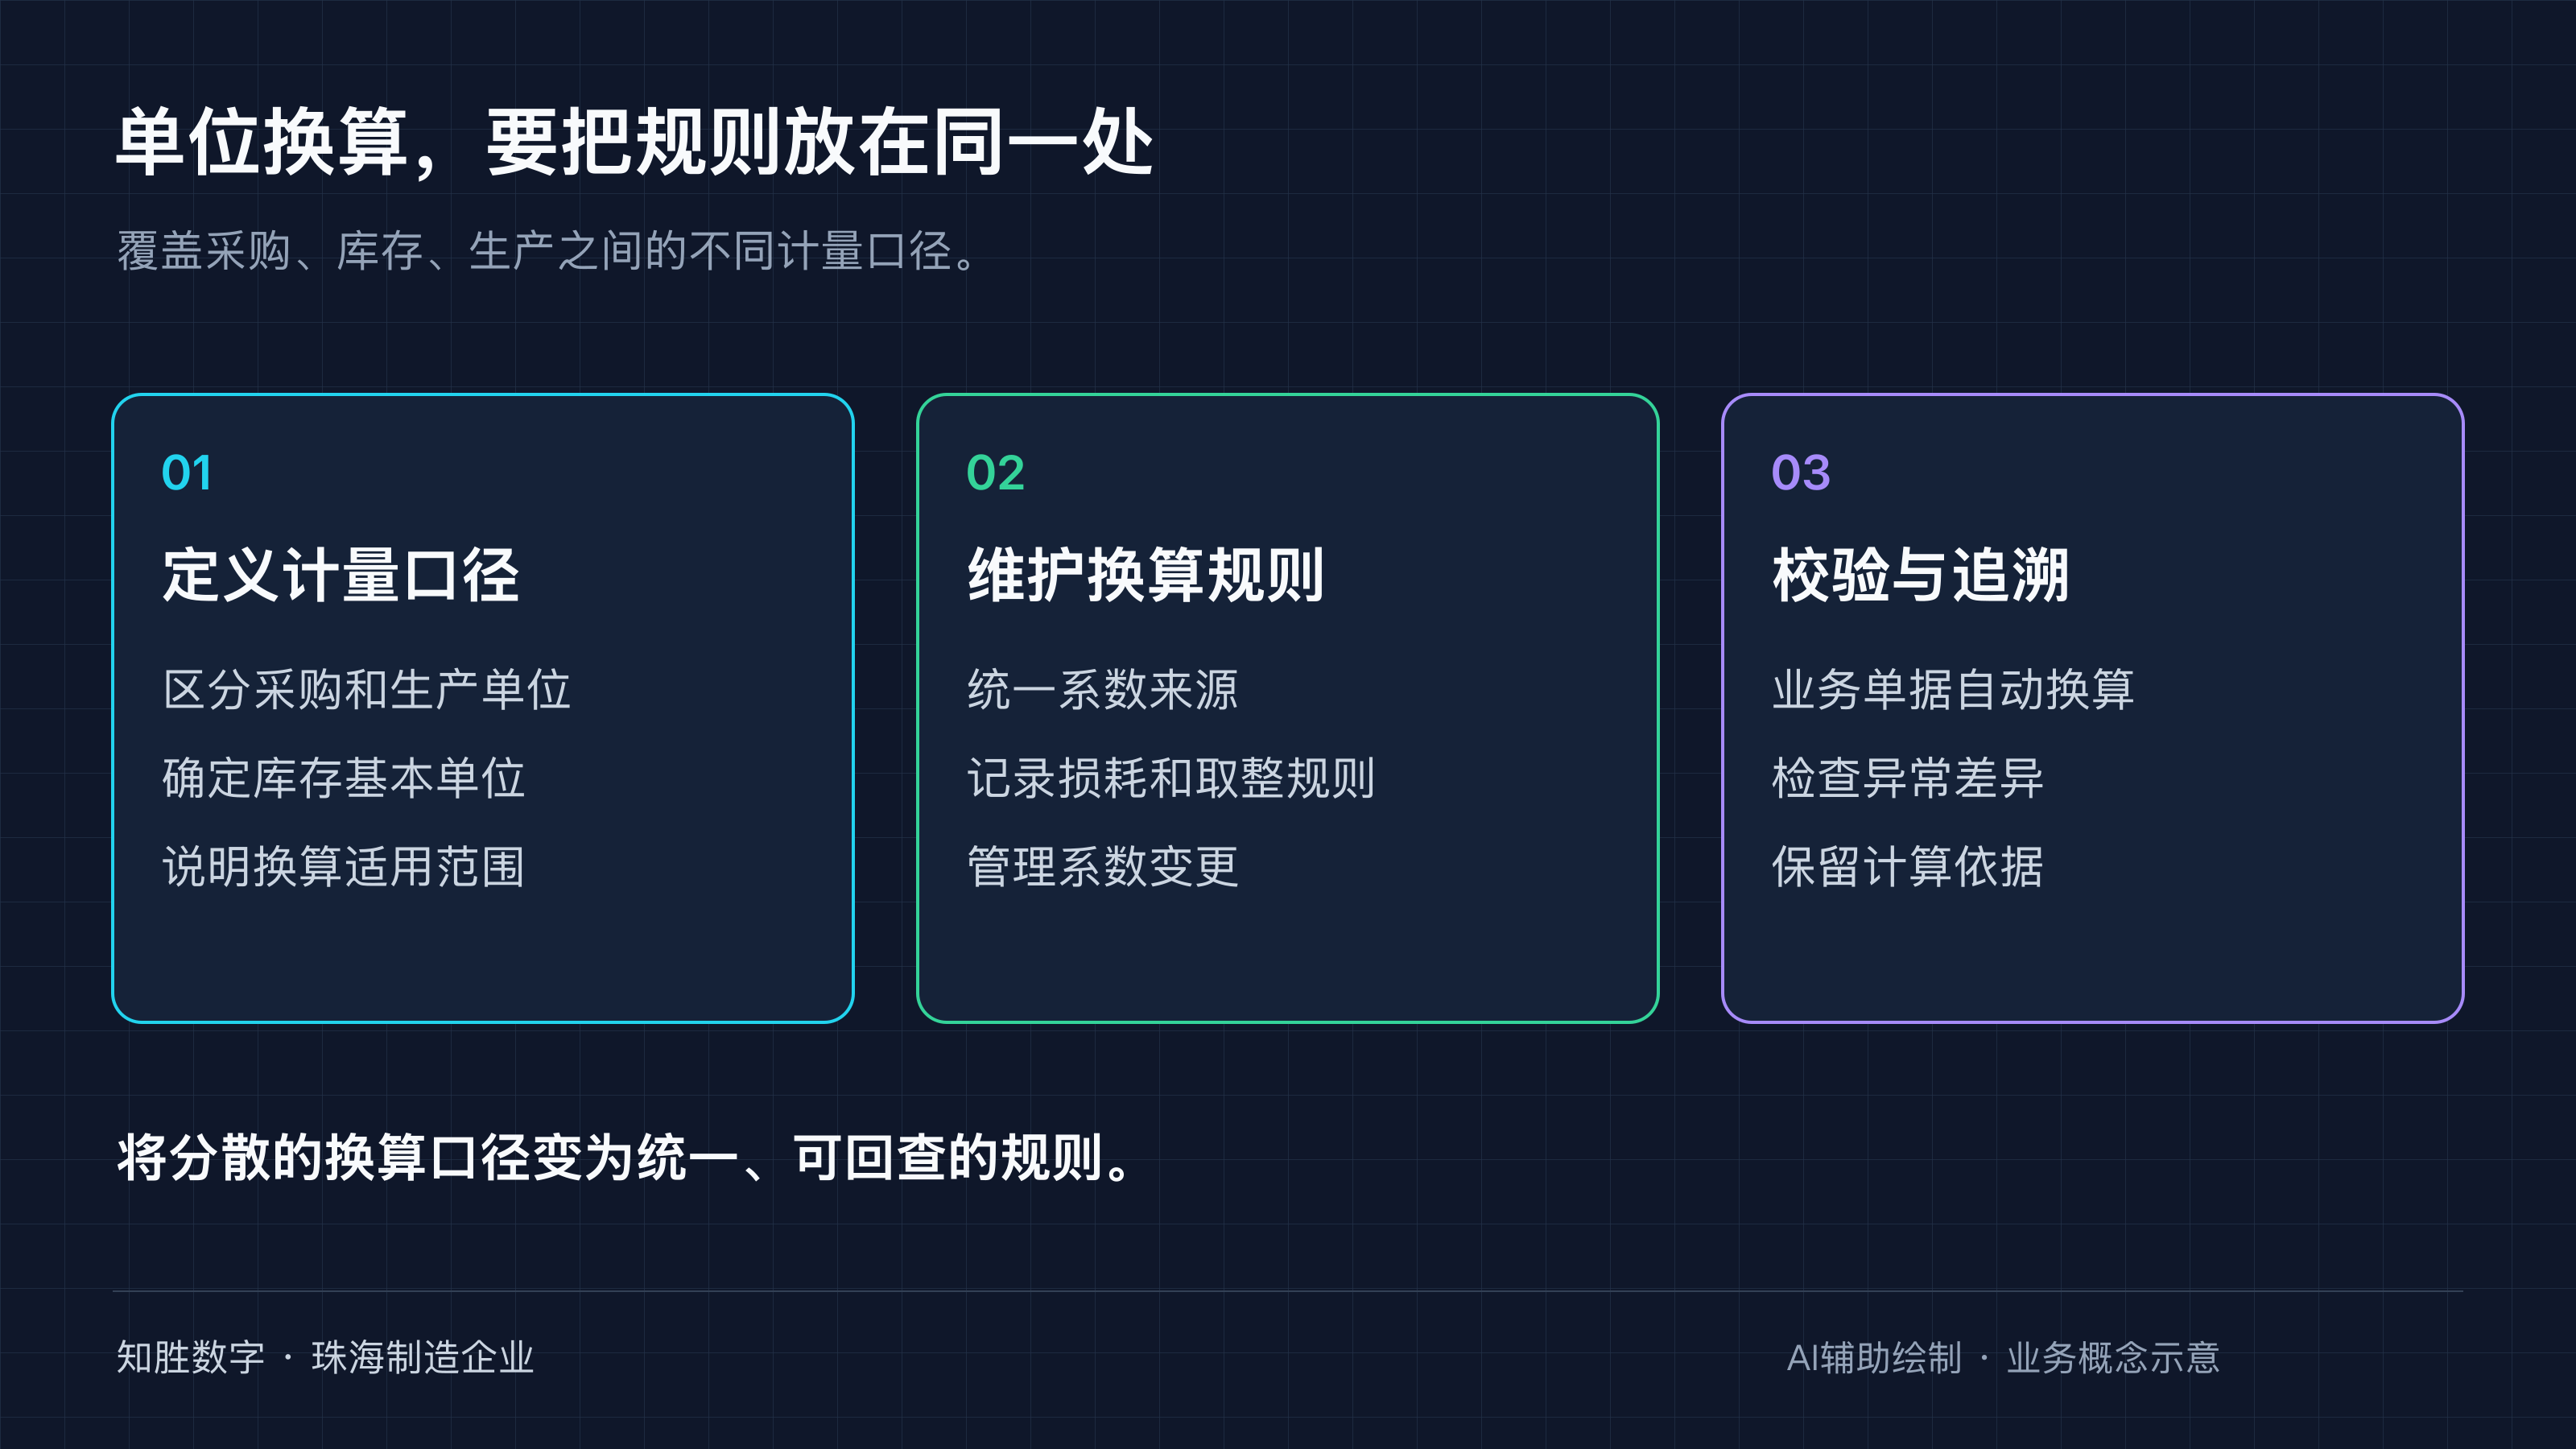
数字化解决单位换算问题的核心思路,不是做一个"更聪明的计算器",而是把换算规则固化到系统里,让每一次换算都自动执行、可追溯、可校验。
具体来说,有三个关键动作:
第一,建立物料的"多单位档案"。
每一种物料在系统里不只记录一个单位,而是记录它涉及的所有单位及其换算关系。比如一种不锈钢卷料,系统里同时记录:
- 采购单位:公斤
- 库存单位:卷、公斤
- 生产单位:米
- 换算规则:米数 = 重量 ÷ 宽度 ÷ 厚度 ÷ 密度 × 1000
当采购用"公斤"下单时,系统自动换算成"卷数"和"米数"。当车间用"米"领料时,系统自动扣减对应的"公斤"库存。
第二,让BOM成为换算的"唯一真相来源"。
技术部在BOM里维护的单件用量(含损耗),是后续所有换算的基准。采购、生产、财务都从同一个BOM取数,而不是各自维护一套换算系数。
当技术部更新了单件用量,系统自动通知相关部门:这个产品的换算系数变了,请确认采购计划和成本核算是否需要调整。
第三,在关键节点设置校验规则。
系统不只是"帮你算",还要"帮你检查"。比如:
- 采购下单时,系统校验:按当前BOM单件用量,采购数量是否在合理范围内(不低于需求量的95%,不高于105%)。
- 生产领料时,系统校验:按工单数量和BOM用量,领料数量是否匹配。超出10%以上,需要主管审批。
- 入库时,系统校验:按包装规格,入库箱数×每箱数量是否与入库总数一致。
这些校验规则,相当于在换算链条的每个节点上装了一个"自动复核"的开关。一旦数据异常,系统主动提醒,而不是等到月底盘点才发现问题。
7.2 一个简道云上的实现示例
以简道云零代码平台为例,单位换算的管理可以通过以下方式落地:
物料档案表单:为每种物料建立多单位换算档案。字段包括:物料编码、物料名称、基本单位、采购单位、库存单位、生产单位、换算系数(采购→基本、库存→基本、生产→基本)、密度(如适用)、宽度(如适用)、厚度(如适用)。
BOM表单:在BOM中维护单件用量,关联物料档案。当物料档案中的换算系数更新时,BOM中的用量自动同步校验。
采购订单:采购员选择物料后,输入采购数量(按采购单位),系统自动显示换算后的基本单位数量和卷数/箱数。同时校验:按当前未完成工单的需求量,本次采购数量是否合理。
生产领料单:车间领料时,输入工单号,系统自动计算所需物料的理论用量。领料数量与理论用量偏差超过设定阈值时,触发审批流程。
库存报表:实时展示每种物料按不同单位(采购单位、库存单位、生产单位)的库存数量,以及对应的可生产产品数量。
这套方案的核心价值不在于"算得快",而在于:
- 换算规则统一管理,不再分散在各部门的Excel里。
- 换算过程自动执行,减少人工计算和录入错误。
- 换算结果可追溯,每一笔换算都有记录,出了问题能回溯。
- 异常自动预警,偏差超过阈值时系统主动提醒。
八、知胜数字如何帮你落地
8.1 我们的方法论:精益切片转型
单位换算的数字化,听起来不复杂,但真正落地时,很多工厂会遇到两个典型困难:
困难一:基础数据不齐。 很多工厂的物料档案不完整——有的物料只有名称没有编码,有的物料有编码但规格参数不全,有的物料换算系数是"老员工脑子里的数",没人整理成文档。
困难二:跨部门协调难。 单位换算涉及技术、采购、生产、仓库、财务至少五个部门。任何一个部门不配合,数据就串不起来。而中小工厂里,部门之间的协作往往靠"人情"而非"流程",推动跨部门的数据规范工作,难度不小。
这正是知胜(珠海)数字科技有限公司作为简道云官方授权服务商,专注服务中小制造企业的价值所在。
我们的核心方法论是"精益切片转型"——不追求一步到位的"大而全",而是把数字化转型切成一个个可独立交付、可快速见效的"切片"。每个切片聚焦一个具体业务场景,90天内完成从调研到上线的全过程。
"上系统找知胜,90天用起来"——这不是一句口号,而是我们每个项目的交付标准。
8.2 单位换算场景的精益切片
针对单位换算这个具体场景,我们的做法是:
第一周:数据盘点。 和客户一起梳理所有物料的多单位换算关系。哪些物料涉及多单位?换算系数从哪里来?谁负责维护?当前最大的痛点在哪里?输出一份《物料单位换算现状清单》。
第二到四周:系统搭建。 在简道云平台上搭建物料档案、BOM管理、采购订单、生产领料、库存管理五个核心模块,重点实现多单位自动换算和异常校验功能。这个阶段会和客户的业务骨干密集沟通,确保系统逻辑符合实际业务场景。
第五到八周:试点运行。 选择1-2个产品线或1个车间作为试点,让系统跑起来。这个阶段的核心任务是:验证换算规则的准确性,收集一线用户的反馈,调整系统细节。试点期间,旧的手工流程和新系统并行运行,确保业务不中断。
第九到十二周:推广上线。 试点验证通过后,逐步推广到全厂。同时培训关键用户,建立数据维护规范,确保系统能持续运转。
整个过程,我们强调三个原则:
- 不追求完美,先跑通再优化。 第一版系统可能只覆盖80%的场景,先让这80%跑起来,剩下的20%在实践中逐步完善。
- 数据维护责任到人。 谁产生数据,谁负责维护。技术部维护BOM用量,采购部维护供应商包装规格,仓库维护实际入库数据。系统只是工具,责任在人。
- 本地化贴身服务。 知胜数字以珠海为优先市场,兼顾中山、佛山、江门。我们的实施顾问可以高频次到客户现场,面对面沟通、手把手培训。这是远程服务商做不到的。
8.3 为什么选择知胜数字
知胜数字是简道云在珠海地区的官方授权服务商。我们选择专注中小制造企业,是因为我们相信:数字化不是大企业的专利,中小企业更需要务实的数字化服务。
我们的团队既懂简道云平台的技术能力,也懂制造业的业务逻辑。我们不会给客户一个"功能很强大但你用不起来"的系统,而是交付一个"刚好够用、真正在用"的解决方案。
官网:knowwinning.com
九、总结
单位换算,是制造业里最不起眼的"小事",也是最容易被忽视的"利润黑洞"。
从卷料换算到重量换算,从面积换算到包装换算,每一次手工计算都在消耗管理精力,每一个换算误差都在侵蚀利润。当换算系数分散在各部门的Excel里、当换算规则只存在于老员工的脑子里、当换算链条长到没人能完整追溯——这些"小问题"累积起来,就是一年几十万的隐性损失。
数字化的价值,不是做一个更快的计算器,而是把换算规则固化到系统里,让每一次换算都自动、准确、可追溯。
对于珠海及珠江西岸的中小制造企业来说,单位换算的数字化不需要大动干戈。从最痛的一个场景开始,用一个精益切片的方式,90天内让系统跑起来——这就是知胜数字能帮你做的事。
上系统找知胜,90天用起来。
知胜(珠海)数字科技有限公司 | 简道云官方授权服务商 专注中小制造企业数字化转型 | 珠海 · 中山 · 佛山 · 江门 官网:knowwinning.com